
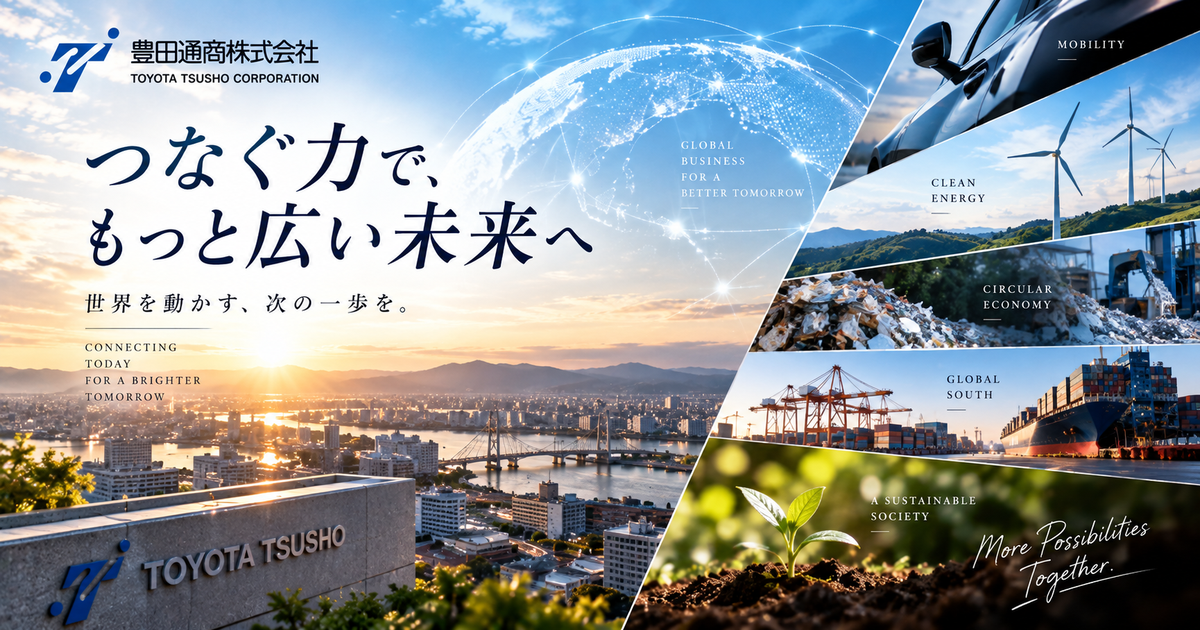
豊田通商はトヨタグループの総合商社として自動車関連事業に強みを持つ一方、近年はサーキュラーエコノミーや再生可能エネルギー、アフリカなど新たな成長領域への投資を積極化しています。
2026年3月期には親会社の所有者に帰属する当期利益が3,705億円となり、2027年3月期の会社予想も4,300億円へ引き上げられるなど、足元の業績にも成長が表れています。
ただし、自動車市場への依存や為替、資源価格、地政学リスク、大型投資の採算性などを考えると、過去の増益だけで将来を判断するのは適切ではありません。
豊田通商の将来性を見る際には、既存事業の強さに加えて、新規事業がどこまで利益の柱へ育つか、投資した資本から十分なリターンを生み出せるかを確認することが重要です。
ここでは最新の決算や2028年3月期までの中期経営計画を踏まえ、豊田通商が今後も成長できる可能性と注意すべきポイントを整理します。
模範回答付きで理解が深まる問題集

 ポチップ
豊田通商の将来性が高いと考えられる理由7選
結論から見ると、豊田通商には中長期的な成長を期待できる複数の材料があります。
特に注目したいのは、トヨタグループとの強固な関係だけに依存せず、資源循環、アフリカ、再生可能エネルギーなど独自性のある事業を育てている点です。
2028年3月期には親会社の所有者に帰属する当期利益4,500億円を目標としており、成長投資と株主還元を並行して進める方針も示されています。
トヨタグループとの強固な基盤
豊田通商の大きな強みは、世界最大級の自動車グループであるトヨタグループのサプライチェーンに深く関わっていることです。
自動車の生産に必要な金属、部品、機械設備、物流など幅広い領域を支えているため、自動車生産が拡大すれば関連する取扱量の増加を期待できます。
単純な商品売買だけではなく、生産現場や物流網の中に入り込んだ事業を展開していることから、取引関係を短期間で代替されにくい点も競争力につながっています。
- 自動車部品
- 金属・素材
- 生産設備
- 物流サービス
- 車両販売
- 資源リサイクル
自動車以外へ収益源が広がる
豊田通商は自動車関連に強い企業ですが、将来の成長を自動車だけに依存しない事業ポートフォリオづくりを進めています。
資源循環や再生可能エネルギー、ヘルスケア、インフラ、食品など複数の領域を持つことで、特定市場の低迷による影響を吸収しやすくなります。
とりわけ中期経営計画では、既存の強みを「Core Value」、社会課題の解決につながる領域を「Social Value」、環境負荷低減につながる領域を「Nature Value」と整理し、成長投資の方向性を明確にしています。
| 領域 | 主な位置付け | 代表的な事業 |
|---|---|---|
| Core Value | 収益基盤 | モビリティ・サプライチェーン |
| Social Value | 社会課題対応 | 資源循環・リサイクル |
| Nature Value | 環境価値 | 再生可能エネルギー・水素 |
サーキュラーエコノミーが伸びる
豊田通商が今後の重点領域として特に力を入れているのが、使用済み製品や資源を回収して再利用するサーキュラーエコノミーです。
同社は以前から自動車スクラップや金属資源などのリサイクルに携わっており、新しい市場へゼロから参入する企業とは異なるノウハウを持っています。
2025年には北米で100拠点を超えるネットワークを持つRadius Recyclingを完全子会社化しており、北米での自動車回収や金属リサイクル、将来的な電池リサイクルまで含めた大型プラットフォームの構築を進めています。
電動車の普及が進めば使用済みバッテリーの回収量も増えるため、販売後のリサイクルまで事業機会にできる点は長期的な成長材料です。
アフリカ市場で強みを持つ
豊田通商は日本の大手商社の中でもアフリカ事業に強みを持つことで知られており、将来の人口増加や経済成長を取り込める可能性があります。
アフリカでは自動車販売だけでなく、医薬品、消費財、電力、物流、インフラなど地域の生活基盤に関わる幅広い事業を展開しています。
人口増加に伴って自動車や電力、医療、物流への需要が拡大すれば、一つの事業だけでなく複数分野で成長機会が生まれる点が特徴です。
先進国より政治・為替・信用リスクが高い一方、早い段階から構築してきた販売網や政府との関係は後発企業が簡単に再現しにくい資産になっています。
再生可能エネルギーを拡大する
再生可能エネルギーは豊田通商が長期的な成長領域として位置付けている分野です。
風力や太陽光を中心とした発電事業に加え、蓄電池、エネルギーマネジメント、水素など周辺分野へ事業領域を広げています。
発電事業は設備投資額が大きく利益回収に時間がかかりやすいものの、長期契約を確保できれば安定収益につながる可能性があります。
- 風力発電
- 太陽光発電
- 蓄電設備
- 水素関連
- 代替燃料
- エネルギーマネジメント
利益水準が拡大している
豊田通商の将来性を考えるうえでは、成長テーマだけでなく実際に利益が増えているかを確認することが欠かせません。
2026年3月期の親会社の所有者に帰属する当期利益は3,705億円となり、2025年3月期の3,625億円から増加しました。
さらに2027年3月期第1四半期は親会社の所有者に帰属する当期利益が1,352億円となり、前年同期の983億円を上回っています。
2027年3月期の通期予想も2026年7月時点で4,000億円から4,300億円へ上方修正されており、中期目標の4,500億円に近づいています。
| 期間 | 親会社所有者帰属利益 | 状況 |
|---|---|---|
| 2025年3月期 | 3,625億円 | 過去最高益を更新 |
| 2026年3月期 | 3,705億円 | 増益 |
| 2027年3月期予想 | 4,300億円 | 上方修正後 |
| 2028年3月期目標 | 4,500億円 | 中期経営計画 |
株主還元を強化している
利益を増やすだけでなく、その利益を株主へ還元する姿勢が明確になっていることも企業価値を考えるうえで重要です。
豊田通商は2026年3月期から2028年3月期まで累進配当を継続し、自己株式取得を含めた総還元性向40%以上を目指す方針を示しています。
2026年3月期の年間配当は1株120円となり、2027年3月期については当期利益4,300億円を達成した場合に年間125円を見込んでいます。
利益成長に加えて配当と自己株式取得を組み合わせる資本政策が継続すれば、長期株主にとって企業価値向上を実感しやすい経営につながります。
今後の成長を左右する事業はどこにある?
豊田通商が中長期的にさらに成長するためには、既存の自動車関連事業を伸ばすだけでは十分とはいえません。
特に重要なのは、すでに大きく投資しているサーキュラーエコノミーやグローバルサウスなどから次の収益の柱を生み出せるかです。
ここでは利益成長に大きく影響すると考えられる事業領域を整理します。
モビリティ
自動車関連事業は今後も豊田通商の基盤であり続ける可能性が高く、世界の自動車生産や販売の拡大は業績を支える重要な要素です。
特に新興国では人口増加や所得上昇に伴って自動車需要の拡大余地があり、車両販売だけでなく部品供給や物流、アフターサービスにも事業機会があります。
一方で自動車産業ではBEV、HEV、PHEVなど複数のパワートレーンが競合しているため、特定技術だけに集中せず変化へ対応できることが重要です。
- 車両販売
- 部品供給
- 生産設備
- 物流
- 電池関連
- アフターサービス
資源循環
資源循環は豊田通商が他社との差別化を狙いやすい重要分野です。
自動車は鉄、アルミ、銅、レアメタルなど多くの資源から構成されているため、使用済み車両を効率的に回収して資源化できれば安定した原料供給にもつながります。
さらに電動車が増えればリチウムイオン電池の回収や再資源化も重要となり、自動車の製造から廃棄までバリューチェーン全体に関われる企業の価値が高まる可能性があります。
| 対象 | 事業機会 | 期待される効果 |
|---|---|---|
| 廃車 | 解体・回収 | 資源確保 |
| 鉄・非鉄金属 | 再資源化 | 循環利用 |
| 車載電池 | 回収・リサイクル | 希少資源確保 |
| 樹脂 | 再生材利用 | 環境負荷低減 |
グローバルサウス
先進国の成熟化が進む中で、インドやアフリカなどグローバルサウスの経済成長をどこまで取り込めるかは豊田通商にとって重要です。
豊田通商は自動車だけを販売するのではなく、発電、港湾、物流、医療、生活関連まで地域社会に必要なインフラへ幅広く関わっています。
所得水準の上昇によって自動車需要が増えれば、販売から整備、部品、保険、物流まで連鎖的な市場拡大が期待できます。
地域に深く根差した事業網を先に構築していることは、今後市場が成長した際の競争優位につながる可能性があります。
業績から見る豊田通商の成長力は十分?
将来性を判断する際には、テーマ性だけではなく財務数字が伴っているかを見ることが重要です。
豊田通商はここ数年で利益水準を大きく引き上げており、2026年3月期も増益を確保しました。
ただし今後は利益額だけでなく、投資額に見合った資本効率を維持できるかがより重要になります。
利益成長
2026年3月期の収益は11兆5,619億円となり、前期の10兆3,096億円から増加しました。
営業活動に係る利益も5,452億円となり、前期の4,972億円を上回っています。
自動車販売や自動車生産関連の取扱増加が利益拡大を支えており、基盤事業が依然として高い収益力を持つことが分かります。
- 収益11兆円超
- 営業利益5,000億円超
- 当期利益3,700億円超
- 2027年3月期は増益予想
中期目標
2028年3月期までの中期経営計画では、親会社の所有者に帰属する当期利益4,500億円を目標としています。
2026年7月に2027年3月期の予想が4,300億円へ引き上げられたことで、目標までの差は200億円まで縮まりました。
ただし為替の円安も業績を押し上げる要因となっているため、利益額だけでなく事業そのものの成長度合いを確認する必要があります。
| 指標 | 2026年3月期 | 今後の注目点 |
|---|---|---|
| 親会社帰属利益 | 3,705億円 | 4,500億円目標への進捗 |
| ROE | 12.8% | 15%水準への改善 |
| 株主還元 | 年間120円配当 | 累進配当の継続 |
| 成長投資 | 積極投資 | 投資回収の進展 |
資本効率
豊田通商は企業価値を高めるうえでROEやROICを重視しており、単に規模を拡大するだけではなく資本コストを上回る収益性を求めています。
総合商社は大型投資によって事業規模を拡大しやすい一方、低採算資産が増えると利益が増えても企業価値が高まりにくくなります。
そのためRadius Recyclingをはじめとする大型投資が数年後にどの程度の利益を生み、投下資本を回収できるかが重要です。
利益成長と資本効率を同時に改善できれば、将来的な株式市場からの評価向上にもつながる可能性があります。
豊田通商に将来性がないと言われる要因はある?
成長材料が多い豊田通商にも、将来を考えるうえで無視できないリスクがあります。
特に自動車産業の構造変化や海外市場への依存、為替変動などは業績を大きく左右する可能性があります。
良い材料だけで判断せず、どのような条件で成長シナリオが崩れるのかを考えておくことが重要です。
自動車依存
事業領域を広げているとはいえ、豊田通商の競争力や収益基盤には依然として自動車産業との強い結び付きがあります。
世界的に自動車生産が落ち込んだ場合は、車両販売だけでなく部品、素材、生産設備、物流など複数の事業が同時に影響を受ける可能性があります。
一方でパワートレーンが変わっても素材調達や物流、販売、リサイクルといった機能自体は必要となるため、電動化がそのまま事業縮小につながるとは限りません。
- 世界景気の減速
- 自動車生産の減少
- 中国市場の競争激化
- EV構造変化
- 半導体供給不足
海外リスク
豊田通商は世界各地域で事業を行っているため、地政学や各国の政策変更による影響を受けます。
特に成長市場として期待されるアフリカや新興国では、先進国より為替、政治、治安、信用などの不確実性が高い地域もあります。
一つの国で問題が発生しても全社へ与える影響を抑えられる分散は進んでいますが、海外展開が広いほど管理すべきリスクも増えます。
| リスク | 想定される影響 | 確認点 |
|---|---|---|
| 地政学 | 物流停滞 | 地域分散 |
| 為替 | 利益変動 | 前提レート |
| 資源価格 | 採算変動 | 市況感応度 |
| 政策変更 | 事業条件変更 | 各国規制 |
| 信用 | 回収リスク | 与信管理 |
大型投資
成長のための積極投資は企業価値を高める可能性がある一方、期待した利益を得られなければ減損や資本効率悪化につながります。
特にM&Aでは買収直後の売上や利益だけでなく、数年後に買収価格を上回る価値を創出できたかを見る必要があります。
Radius Recyclingのような大型案件は資源循環分野で大きな競争優位を築く可能性があるため、今後は既存事業との相乗効果が注目されます。
成長投資そのものを好材料と考えるのではなく、投資後のROICやキャッシュフローを継続して確認することが大切です。
将来性を見極めるなら何を確認するべき?
豊田通商の今後を追う場合、四半期ごとの利益だけを確認するより、中期戦略が予定通り進んでいるかを見るほうが重要です。
特に4,500億円の利益目標、新規投資の収益化、資本効率、株主還元を組み合わせて確認すると成長の質が見えやすくなります。
短期的な株価変動ではなく事業そのものの成長を判断するためのポイントを整理します。
中期計画の進捗
最も分かりやすい判断材料は、2028年3月期までの中期経営計画に対して実績がどこまで進んでいるかです。
2027年3月期の当期利益予想4,300億円が実現すれば、4,500億円という最終年度目標にかなり近い水準となります。
ただし業績が円安など外部要因で押し上げられている場合もあるため、各事業の利益増加や投資案件の収益化を合わせて見ることが重要です。
- 当期利益4,500億円への進捗
- ROE改善
- ROIC向上
- 新規投資の利益貢献
- 営業キャッシュフロー
- 株主還元
新規投資の利益貢献
今後の豊田通商では、投資額そのものよりも過去数年間に投じた資金がどれだけ利益へ変わるかが重要になります。
特に資源循環、アフリカ、再生可能エネルギーなどは将来市場の拡大が期待される一方、事業によって収益化までに必要な期間が異なります。
決算を見る際には営業本部ごとの利益推移を確認し、重点領域が既存の自動車事業に続く利益の柱になりつつあるかを見ると判断しやすくなります。
| 確認項目 | 良い変化 | 注意したい変化 |
|---|---|---|
| 新規事業利益 | 継続的に増加 | 赤字長期化 |
| ROIC | 上昇 | 資本コスト割れ |
| キャッシュフロー | 営業CF拡大 | 借入依存拡大 |
| 減損 | 限定的 | 大型案件発生 |
還元と投資のバランス
豊田通商は累進配当と総還元性向40%以上という株主還元方針を示す一方、成長のための大型投資も続けています。
株主還元を増やしながら将来の成長投資にも十分な資金を回せる状態であれば、財務余力と収益力の高さを示す材料になります。
反対に利益以上の還元や借入依存の投資が長期間続けば財務負担が高まるため、利益、フリーキャッシュフロー、有利子負債を合わせて見る必要があります。
豊田通商の場合は利益成長によって投資と還元を両立させる方針であるため、今後もこのバランスを維持できるかが注目点です。
豊田通商は長期成長を期待できる企業の一つ
豊田通商はトヨタグループを支える強固な自動車関連事業を持ちながら、サーキュラーエコノミー、再生可能エネルギー、アフリカをはじめとする新たな成長市場へ事業領域を拡大しています。
2026年3月期の親会社の所有者に帰属する当期利益は3,705億円となり、2027年3月期予想は4,300億円へ上方修正されるなど、足元の利益成長も確認できます。
さらに2028年3月期には4,500億円の当期利益を目標とし、累進配当と総還元性向40%以上を掲げているため、利益成長と株主還元を両立させようとする経営方針も明確です。
一方で自動車市場の変化、為替、地政学、大型M&Aの投資回収などには注意が必要であり、成長テーマだけを理由に将来を楽観視するべきではありません。
今後は既存のモビリティ事業が安定的に利益を生みながら、資源循環やグローバルサウスなどへの投資が第二、第三の収益基盤へ育つかが企業価値を左右します。
中期経営計画の利益目標だけでなく、ROEやROIC、キャッシュフロー、新規事業の利益貢献まで継続して確認することで、豊田通商が本当に持続的な成長を実現しているかを判断しやすくなるでしょう。
模範回答付きで理解が深まる問題集
ポチップ